PIETRO ARDITO (9)

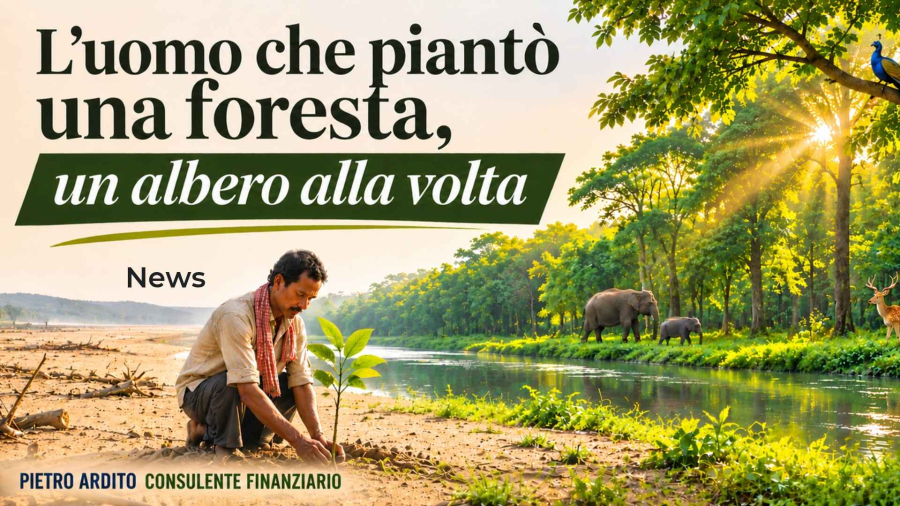
L’uomo che piantò una foresta, un albero alla volta

Caro lettore,

nel 1979 un ragazzo di sedici anni di nome Jadav Payeng si trovò davanti a una scena che avrebbe cambiato la sua vita. Sulle rive del fiume Brahmaputra in India, un’alluvione aveva lasciato un banco di sabbia arido dove centinaia di serpenti erano morti sotto il sole cocente. Mancavano gli alberi e con loro l’ombra necessaria per sopravvivere.

Colpito da quella scena Jadav decise di intervenire. Chiese aiuto alle autorità locali ma la risposta fu scoraggiante. Su quel terreno sarebbe stato difficile far crescere qualcosa. Avrebbe potuto provare con il bambù.

Jadav non si lasciò fermare. Cominciò a piantare bambù e poi altri alberi. Lo fece un giorno dopo l’altro per anni senza sapere con certezza quale sarebbe stato il risultato del suo impegno. Nessuna grande impresa e nessun gesto spettacolare. Soltanto una pianta seguita da un’altra e poi da un’altra ancora.

Oggi quel terreno è diventato una foresta di circa 550 ettari popolata da numerose specie animali. Nel 2015 il governo indiano gli ha conferito il Padma Shri che rappresenta uno dei più importanti riconoscimenti civili del Paese.

Eppure la parte più significativa di questa storia non è la foresta che possiamo ammirare oggi. È il tempo in cui quella foresta ancora non esisteva. Per anni il lavoro di Jadav dovette sembrare insignificante. Piantare un albero non cambiava il paesaggio e nemmeno cento alberi bastavano a trasformare un banco di sabbia in una foresta.

È proprio qui che questa storia incontra il mondo del risparmio e degli investimenti. Quando iniziamo a mettere da parte del denaro i risultati possono apparire modesti e persino deludenti. Ci chiediamo se ne valga davvero la pena perché gli obiettivi sembrano ancora lontani. Eppure il tempo può trasformare piccoli gesti ripetuti in qualcosa di molto più grande. È anche questa la forza degli interessi composti. Ciò che all’inizio sembra insignificante può diventare una risorsa importante se accompagnato da costanza e scelte consapevoli.

Naturalmente non bastano la pazienza e la buona volontà. Servono una direzione chiara e la capacità di proteggere ciò che stiamo costruendo dagli imprevisti.

Caro lettore, non giudicare il tuo progetto soltanto da ciò che riesci a vedere oggi. Anche i risultati più importanti hanno bisogno di tempo per diventare visibili.

Continua a prendertene cura. Un giorno potresti guardarti indietro e scoprire di aver costruito qualcosa che non avresti mai immaginato.

Le idee migliori crescono quando vengono condivise. 🌱

Seguimi sui Facebook Instagram e LinkedIn: troverai nuovi spunti, consigli e riflessioni

per coltivare con consapevolezza, un passo alla volta, il tuo futuro finanziario.
Quando un paese cambia, il futuro può ancora fiorire

Quando un paese cambia, il futuro può ancora fiorire

Caro lettore,

c’è una tristezza particolare nel tornare in un luogo che conosciamo da sempre e accorgerci che qualcosa non è più come prima. La piazza sembra più silenziosa, qualche serranda è rimasta abbassata e le case che un tempo si riempivano di voci custodiscono ormai i ricordi di chi le ha abitate.

È una trasformazione che conosciamo bene in tante comunità del nostro Paese. I giovani partono per studiare o lavorare lontano, alcune famiglie cercano altrove nuove opportunità e le attività storiche si trovano ad affrontare un futuro incerto. Poco alla volta, il rischio è quello di perdere non soltanto abitanti, ma anche relazioni, competenze e occasioni di crescita.

E dispiace tanto.

Dispiace pensare che qualcuno debba allontanarsi dalle proprie radici perché non riesce a immaginare lì il proprio futuro. Partire può essere una bellissima opportunità e non dovrebbe mai essere considerato un fallimento. La vera sfida è fare in modo che chi desidera tornare possa trovare una strada aperta.

Lo spopolamento ha anche conseguenze economiche che meritano attenzione. Meno residenti possono significare meno clienti per i piccoli negozi, una domanda abitativa diversa e maggiori difficoltà nel trasmettere un’attività familiare alle nuove generazioni. Anche il patrimonio costruito con tanti sacrifici può richiedere nuove valutazioni. Una casa, un terreno o un’impresa non vivono isolati dal mondo che li circonda.

Eppure, caro lettore, non vorrei che guardassimo a questi cambiamenti soltanto con malinconia.

Ogni territorio conserva risorse che aspettano di essere valorizzate. Ci sono tradizioni capaci di diventare nuove opportunità imprenditoriali, prodotti che raccontano una storia unica e persone che continuano a investire nel luogo in cui vivono. Ci sono giovani che tornano con competenze nuove, famiglie che avviano progetti e attività che riescono a reinventarsi senza perdere la propria identità.

Il futuro non è scritto. E proprio per questo vale la pena continuare a crederci, senza ignorare le difficoltà ma senza lasciare che siano soltanto queste a raccontare la storia dei nostri territori.

Anche la pianificazione finanziaria può contribuire a questo percorso. Aiutare una famiglia a proteggere i propri risparmi, accompagnare un imprenditore nel passaggio generazionale o ragionare sul futuro di un immobile significa offrire strumenti per affrontare il cambiamento con maggiore consapevolezza.

Non possiamo impedire al tempo di trasformare i luoghi che amiamo. Possiamo però prepararci a queste trasformazioni e contribuire, ciascuno nel proprio ruolo, a creare nuove possibilità.

Perché un paese non è soltanto ciò che è stato. È anche tutto quello che può ancora diventare.

E forse la speranza più bella è proprio questa. Che un giorno qualcuno possa tornare a casa non soltanto per ricordare ciò che ha lasciato, ma per costruire qualcosa di nuovo.

Il futuro si costruisce insieme, una scelta alla volta.

Se desideri affrontare il cambiamento con maggiore consapevolezza e pianificare il tuo domani, Contattami .

Seguimi anche su Facebook Instagram e LinkedIn per condividere riflessioni, idee e nuove opportunità di crescita.

Il salmone che nessuno voleva mangiare

Il salmone che nessuno voleva mangiare

Caro lettore,

oggi voglio raccontarti una storia che, a prima vista, sembra non avere nulla a che fare con la finanza.

Parla di salmone, sushi e di un’idea che, per anni, nessuno sembrava voler prendere sul serio.

Nel 1985 una delegazione norvegese arrivò in Giappone con una proposta insolita: vendere il salmone atlantico d’allevamento come pesce da mangiare crudo.

Il problema era che in Giappone il salmone veniva generalmente consumato cotto e l’idea di mangiarlo crudo non convinceva affatto. La Norvegia aveva però bisogno di nuovi mercati per la propria industria dell’acquacoltura e decise di puntare proprio sul Giappone.

Nacque così il Project Japan.

Convincere chef, importatori e distributori non fu semplice. Il prodotto doveva essere fatto conoscere, assaggiare e soprattutto doveva conquistare la fiducia di un mercato che inizialmente non lo voleva.

Ci vollero anni prima che il salmone norvegese iniziasse a diffondersi nella cucina giapponese, fino a diventare una presenza abituale nel sushi.

E qui arriva la parte che mi interessa.

Perché questa storia ci insegna qualcosa anche quando parliamo dei nostri soldi.

Quando investiamo, spesso vorremmo avere una conferma immediata di aver fatto la scelta giusta. Se il mercato sale siamo tranquilli. Se scende iniziamo a dubitare. Se dopo qualche mese non vediamo risultati, siamo tentati di cambiare strategia.

Ma investire non significa aspettare passivamente che le cose vadano come speriamo.

Come consulente finanziario, considero molto più importante partire dalle domande giuste:

qual è il nostro obiettivo?

Quando ci serviranno quei soldi?

Quanto rischio possiamo realmente sopportare?

Un investimento può attraversare mesi o persino anni difficili senza che questo significhi necessariamente che il progetto iniziale fosse sbagliato. Allo stesso tempo, dire “aspetto il lungo periodo” non può diventare una scusa per non verificare mai le proprie scelte.

Avere pazienza significa rispettare il proprio orizzonte temporale.

Avere una strategia significa sapere perché lo stiamo facendo e quando è necessario rivederla.

Il salmone norvegese non conquistò il mercato giapponese semplicemente aspettando.

Fu necessario osservare le reazioni, adattare il modo di presentare il prodotto e continuare a lavorare verso un obiettivo che richiedeva tempo.

Anche con i nostri risparmi dovrebbe funzionare così.

Non possiamo sapere cosa farà il mercato domani. Possiamo però decidere oggi perché investiamo, quanto rischio siamo disposti a sopportare e quali condizioni ci farebbero cambiare strada.


Contattami per parlarne insieme e seguimi su Facebook Instagram e LinkedIn per scoprire nuove prospettive sul mondo degli investimenti.


La biblioteca che bruciò due volte

La biblioteca che bruciò due volte

La Biblioteca di Alessandria custodiva il sapere di un mondo intero. Centinaia di migliaia di rotoli, l’unica e solo unica copia di tante opere che oggi conosciamo solo per il nome.

Un giorno bruciò.

E la cosa che colpisce non è tanto l’incendio in sé (le fonti storiche discordano su quando avvenne davvero, forse più di una volta, in secoli diversi, per mano di eserciti diversi), quanto il fatto che nessuno avesse pensato a farne una copia altrove.

Tutto racchiuso in un’unica sede dove è bastato un evento (una guerra, un incendio, forse solo la negligenza) per cancellare secoli di conoscenza umana. Non per sempre, ma per sempre in quella forma. Nessuno saprà mai davvero cosa contenessero quei rotoli.

Mi torna in mente questa storia ogni volta che vedo il patrimonio di una famiglia costruito con anni di sacrifici e concentrato in un solo posto. Un solo conto, un solo immobile, nessuna polizza, nessun piano che protegga ciò che si è costruito se accade l’imprevisto. Non serve un incendio per perdere tutto. Basta una malattia non coperta, un imprevisto legale, un’eredità mal organizzata, un investimento unico che va storto.

La differenza tra Alessandria e noi è che oggi sappiamo cosa serve per evitare che accada di nuovo.

In finanza questo si traduce in poche cose molto concrete, diversificare gli investimenti invece di concentrarli su un solo strumento, proteggere il patrimonio con le giuste coperture assicurative, strutturare per tempo la successione invece di lasciarla al caso.

Non è pessimismo, è semplicemente rispetto per ciò che si è costruito. Chi ha lavorato una vita per mettere da parte qualcosa raramente accetta l’idea che tutto possa sparire per un singolo evento sfortunato eppure è esattamente quello che succede a chi non ha mai costruito un piano di protezione.

Nessuno può prevedere quale sarà il proprio “incendio”. Ma si può decidere, oggi, di non lasciare che un solo evento riesca a cancellare tutto.

Se vuoi capire quanto è protetto davvero il tuo patrimonio, e dove si nascondono i punti di fragilità che nessuno controlla finché non è troppo tardi, possiamo costruire insieme un piano che regga, qualunque cosa succeda.

Contattami e seguimi su Facebook Instagram e LinkedIn

Il tesoro affondato che nessuno voleva salvare

Il tesoro affondato che nessuno voleva salvare

Nel 1857 il piroscafo SS Central America affondò al largo delle coste della Carolina del Sud trascinando con sé oltre tre tonnellate d’oro. Per 131 anni quel tesoro rimase sul fondo dell’oceano, a più di 2.400 metri di profondità. Tutti sapevano, pochissimi provarono a recuperarlo. Prevaleva l’idea che ritrovarlo fosse troppo difficile e costoso.

Quando finalmente un gruppo di ingegneri riuscì a localizzarlo e riportarlo in superficie, alla fine degli anni ’80, quell’oro valeva una fortuna. Ma per oltre un secolo era rimasto lì, immobile, mentre il mondo sopra di lui cresceva e si trasformava.

Ci penso spesso quando parlo con persone che tengono i propri risparmi fermi su un conto corrente. Non è pigrizia, quasi mai. È la stessa sensazione che deve aver frenato i cercatori di tesori per un secolo: sembra troppo complicato muoversi, si preferisce aspettare “il momento giusto”, o semplicemente non si pensa che quel denaro, restando fermo, stia in realtà affondando sempre di più.

Perché è questo che fa l’inflazione: non serve una nave che cola a picco, basta lasciare i soldi dove sono.

Non si vede accadere, perché il conto in banca segna sempre lo stesso numero. Ma il valore reale di quel numero si erode, silenziosamente, anno dopo anno. È un tesoro che affonda un po’ più a fondo ogni giorno.

La differenza tra l’oro del Central America e i risparmi di una famiglia è che nessuno ha bisogno di un sommergibile per recuperare questi ultimi. Serve solo la volontà di guardare in faccia la situazione, capire quanto capitale è “fermo” e chiedersi se stia davvero lavorando per il futuro o se stia solo aspettando, sul fondo, che qualcuno se ne accorga.

La domanda, allora, non è se andare a recuperarlo.

È: quanto tempo vuoi ancora lasciarlo laggiù?


Se vuoi ricevere contenuti concreti, analisi sull’attualità economica e finanziaria e strumenti utili per prendere decisioni più consapevoli, Contattami e seguimi su Facebook Instagram e LinkedIn

Quando il futuro ce l’avevi in mano

Quando il futuro ce l’avevi in mano

Per anni Kodak è stata il simbolo della fotografia, un marchio così dominante da sembrare quasi impossibile da mettere in discussione, perché se avessi voluto immortalare un matrimonio, una vacanza o un momento importante della tua vita, nella maggior parte dei casi saresti passato inevitabilmente da una pellicola Kodak e nessuno avrebbe mai immaginato che un colosso di quel livello potesse un giorno trovarsi in seria difficoltà.

Eppure, la parte più sorprendente di questa storia è che Kodak non è stata travolta dal cambiamento perché incapace di vederlo arrivare ma aveva in realtà tutto tra le proprie mani.

Nel 1975 un ingegnere dell’azienda, Steve Sasson, sviluppò il primo prototipo di macchina fotografica digitale, un dispositivo rudimentale, ingombrante e lentissimo, capace di salvare immagini in bianco e nero con una qualità che oggi farebbe sorridere chiunque, ma che rappresentava un’innovazione destinata a cambiare per sempre il modo di catturare i ricordi.

Kodak era letteralmente nel futuro.

Il problema fu che quel futuro faceva paura.

La fotografia digitale minacciava il cuore del modello di business che aveva reso l’azienda ricca e potente, perché meno pellicole significavano meno stampe, meno sviluppo fotografico e quindi meno guadagni, così la scelta fu quella che spesso appare più rassicurante quando qualcosa sembra funzionare ancora: rimandare il cambiamento, sottovalutare il rischio e convincersi che le persone avrebbero continuato a fare ciò che avevano sempre fatto.

Intanto il mondo andava avanti, i concorrenti investivano, la tecnologia migliorava, arrivavano le fotocamere digitali sempre più accessibili e, infine, gli smartphone trasformavano la fotografia in qualcosa di immediato e quotidiano.

Nel 2012 Kodak dichiarò bancarotta.

Ed è qui che questa storia smette di parlare solo di un’azienda e inizia a parlare di noi, perché molto spesso anche nella vita personale, nella gestione dei soldi e nella costruzione del proprio futuro tendiamo a comportarci allo stesso modo, restando ancorati a ciò che oggi sembra sufficiente e ignorando segnali di cambiamento che, se affrontati per tempo, potrebbero evitare problemi domani.

Vale per il lavoro, per gli investimenti, per le decisioni economiche e soprattutto per la capacità di progettare il proprio futuro con lucidità invece di subirlo.

Perché pianificare non significa prevedere il domani con precisione, ma costruire scenari, prepararsi ai cambiamenti e prendere decisioni coerenti con la vita che si vuole costruire tra cinque, dieci o vent’anni.

Ed è proprio qui che una consulenza fatta bene può fare la differenza, non limitandosi a parlare di numeri o investimenti, ma aiutando le persone a trasformare obiettivi confusi in un progetto concreto, sostenibile e capace di adattarsi a un mondo che cambia molto più velocemente di quanto sembri.

Perché il futuro, che ci piaccia oppure no, arriva comunque.


Non aspettare che il cambiamento ti sorprenda: inizia a pianificarlo oggi.

Contattami per un confronto e seguimi su Facebook Instagram e LinkedIn

per ricevere idee e riflessioni sulla gestione del tuo futuro finanziario.

La crisi del letame che cambiò il futuro

La crisi del letame che cambiò il futuro

Ammetto che questo titolo può sembrare una battuta simpatica ma vi posso assicurare che un secolo fa è stata una questione tremendamente seria.

Città come New York vivevano unicamente grazie ai cavalli: trasportavano persone, merci, materiali, praticamente tutto. Più la città cresceva, più aumentava il numero dei cavalli per strada e, aumentavano conseguentemente sporco, cattivi odori, problemi igienici e timori concreti per la salute pubblica.

Gli esperti dell’epoca iniziarono a fare previsioni piuttosto inquietanti: continuando così, le città sarebbero finite letteralmente sommerse dal letame.

Molti iniziarono a pensare quindi che il problema fosse destinato a peggiorare senza controllo, con un presente sempre peggiore che sembrava non disegnare scenari futuri migliorativi.

Ed è proprio qui che questa storia diventa interessante.

Perché mentre tutti erano impegnati a capire come gestire meglio il problema del presente, il mondo stava lentamente cambiando direzione. Arrivarono le automobili, i tram, nuovi modi di muoversi e di organizzare la città. E quel problema che sembrava enorme, inevitabile e senza soluzione non venne davvero “risolto”: semplicemente smise di esistere.

Questa storia mi fa riflettere tantissimo quando parlo con persone che vogliono costruire qualcosa di importante nel proprio futuro ma si sentono bloccate dal presente. Succede spesso nella gestione dei soldi, nei progetti personali o nelle scelte di vita. Ci convinciamo che con questo stipendio non riusciremo mai a comprare casa, che mettere da parte sia inutile, che investire abbia senso solo per chi parte già avvantaggiato, o che alcuni obiettivi siano diventati ormai impossibili.

Il punto è che molte volte stiamo osservando il futuro nello stesso modo di chi, nel 1894, riusciva a vedere soltanto più cavalli e quindi più letame.

Ma il futuro raramente è una linea retta del presente.

E forse una buona consulenza finanziaria, così come un buon progetto di vita, non serve a prevedere ogni cosa in modo perfetto, ma a costruire abbastanza ordine, lucidità e direzione per essere pronti quando il contesto cambia, quando arrivano nuove opportunità o quando il mondo prende una strada che oggi ancora non vediamo.

Perché il rischio più grande, a volte, non è avere pochi mezzi.

È smettere di immaginare che il domani possa essere diverso da oggi.

Se vuoi confrontarti sulla tua situazione o sui tuoi obiettivi, contattami: sarò felice di ascoltarti e aiutarti a costruire un percorso più consapevole.

Seguimi Facebook Instagram e LinkedIn

A volte non servono più soldi. Serve solo rimettere ordine.

A volte non servono più soldi. Serve solo rimettere ordine.

A volte non servono più soldi. Serve solo rimettere ordine.

C’è una convinzione che accomuna tantissime persone e sento ripetere spesso:

“Se riuscissi a guadagnare di più sarei decisamente più tranquillo.”

Ed è sicuramente giusto pensarlo. Viviamo in un mondo in cui le spese aumentano, gli imprevisti arrivano senza avvisare e il futuro sembra quasi qualcosa da rimandare a “quando posso”.

Ma la verità è che la serenità finanziaria non dipende sempre da quanto si guadagna.

Molto spesso nasce da una cosa molto più semplice e sottovalutata: iniziare a organizzarsi meglio.

Perché diciamoci la verità: quante volte hai avuto la sensazione che i soldi entrassero sul conto e, quasi senza accorgertene, sparissero? Lo stipendio arriva, poi ci sono bollette, spese quotidiane, uscite impreviste, magari qualche acquisto fatto senza pensarci troppo e improvvisamente ci si ritrova a chiedersi:

“Ma dove sono finiti?”

Questo non significa necessariamente spendere male.

Non significa guadagnare troppo poco.

Spesso significa semplicemente non avere una struttura chiara, una guida sicura che ti tranquillizzi e che ti aiuti.

Quando manca un’organizzazione finanziaria, è facile vivere con quella sensazione costante di rincorrere tutto: le spese, gli obiettivi, il tempo, perfino la tranquillità. Si rimandano progetti importanti, si mette da parte l’idea di costruire qualcosa per il proprio futuro perché sembra sempre esserci qualcosa di più urgente.

Ed è proprio qui che può fare la differenza il mio ruolo.

Non ti prometterò mai guadagni facili o soluzioni miracolose, ma sono la figura che aiuta a fare chiarezza. A guardare con lucidità la propria situazione, senza ansia e senza giudizio. A capire cosa è davvero importante, cosa può essere migliorato e soprattutto come costruire un percorso sostenibile nel tempo.

A volte non servono rivoluzioni. Bastano piccoli passi fatti con criterio.

Ti posso fare piccoli esempi che ti possono già aiutare.

Potresti creare una riserva per gli imprevisti. Oppure rivedere alcune abitudini di spesa. Iniziare un piano di risparmio. Pensare con più attenzione al proprio futuro o alla previdenza. Decisioni semplici, ma che nel tempo possono fare una differenza enorme.

Perché la sicurezza economica non è solo una questione di entrate.

Nasce dal sentirsi più leggeri e più preparati. Dal sapere che si sta costruendo qualcosa, un passo alla volta.

E spesso, la vera tranquillità non inizia quando guadagni di più.

Inizia quando finalmente metti ordine.

Vuoi fare chiarezza anche sulla tua situazione finanziaria?

Contattami

e seguimi sui miei canali social Facebook Instagram e LinkedIn :

trovi contenuti semplici, concreti e utili per gestire meglio il tuo futuro.


Il falso allarme che ti fa perdere soldi

Il falso allarme che ti fa perdere soldi

Ripensavo ad una situazione raccontata da un mio cliente, semplice nella forma ma molto più significativa di quanto possa sembrare.

Per lui era una mattinata piena, con una consegna da chiudere e una serie di cose già in ritardo. Accende il computer come sempre, ma questa volta non parte subito. Schermo nero.

Aspetta qualche secondo. Riprova più volte ma nulla, il pc non va.

Per lui non era assolutamente chiaro cosa stesse succedendo. Si ritrovava in una di quelle situazioni ambigue in cui non sai se è un problema serio o solo un avvio lento.

Nel frattempo però hai tutto il resto in testa. Le scadenze, le consegne, il fatto che devi iniziare a lavorare subito.

Allora, nella sua mente annebbiata, parte subito il pensiero del pc rotto e che qualcosa va riparata.

Il suo comportamento da quel momento cambia radicalmente, il suo desiderio è solo quello di uscire da questa situazione il prima possibile.

Prova a muovere il cavo, a staccarlo e riattaccarlo, ma lo fa in modo distratto, più per confermare il problema che per risolverlo davvero.

Poi pensa di chiamare un tecnico. Non perché sia certo del guasto, ma perché non vuole rischiare di perdere la giornata.

Nel frattempo, continua a riprovare, senza però guardare davvero quello che sta facendo.

Dopo un po’, quasi per caso, prende in mano il cavo di alimentazione e lo osserva meglio. Era leggermente sfilacciato vicino all’attacco, con un contatto intermittente.

Lo sistema con calma, lo reinserisce bene e prova di nuovo. Il computer si accende normalmente.

Non era un guasto reale, era un falso allarme amplificato dalla fretta.

Il tecnico era già stato chiamato, quindi una spesa inutile era ormai praticamente decisa.

La cosa interessante non è il problema tecnico, che è banale, ma quello che succede quando sei sotto pressione. Il cervello smette di esplorare le opzioni e passa direttamente alla soluzione più drastica.

E questo schema non vale solo per un computer, ma ti succede anche con i soldi.

Nel mio lavoro lo vedo continuamente.

Persone che davanti a un movimento di mercato o a un risultato che non arriva subito, iniziano a immaginare scenari peggiori del reale e prendono decisioni per liberarsi dall’ansia, non per migliorare la situazione.

Quando un investimento scende, quando un progetto rallenta, quando qualcosa non va come previsto, la prima reazione è quasi sempre la stessa.

Non analizzare, ma reagire.

Un mercato che scende, una spesa imprevista, un rendimento più basso del previsto. Tutto sembra urgente, ma raramente lo è davvero.

La differenza tra una buona decisione e una cattiva, molto spesso, non è l’intelligenza o l’esperienza. È il tempo che ti concedi prima di agire.

Ed è qui che entro in gioco io. Il mio lavoro non è dirti cosa comprare o vendere, ma aiutarti a non prendere decisioni sbagliate nei momenti peggiori. A mettere distanza tra te e l’urgenza, a riportarti sui fatti quando tutto sembra più grave di quello che è.

Perché quando rallenti anche solo di qualche minuto, smetti di rispondere all’ansia e torni a rispondere ai fatti.

E molto spesso, è proprio lì che si fanno le scelte migliori.

Nei momenti difficili non serve reagire. Serve lucidità. E qualcuno che ti aiuti a mantenerla. 

Contattami

e seguimi su

Facebook Instagram e LinkedIn

Il miglior investimento per tuo figlio sei tu

Il miglior investimento per tuo figlio sei tu

Partiamo da una verità semplice, ma spesso sottovalutata: la maggior parte dei genitori fa un lavoro straordinario. Non perfetto, ma pieno di sacrifici reali, rinunce quotidiane e scelte prese mettendo i figli al centro.

Non c’è alcuna improvvisazione nel crescere un figlio: è costruzione consapevole e, proprio per questo, serve anche una guida, un metodo, qualcuno che aiuti a dare direzione a scelte che nel tempo fanno la differenza. Ed è qui che entro in gioco io: non per sostituirmi, ma per accompagnare, per aiutarti a costruire un percorso che regga nel tempo.

Quando tieni davvero a qualcosa, sei portato a fare di più. Il problema è che, a un certo punto, aiutare troppo smette di essere aiuto e diventa sostituzione.

Succede quando un figlio cresce dentro uno stile di vita che non si è ancora guadagnato, quando non sente mai il peso delle scelte perché qualcuno paga sempre al posto suo, quando ogni errore viene corretto prima ancora che produca conseguenze. Tutto questo nasce dall’amore, ma senza educazione finanziaria rischia di creare una distanza enorme dalla realtà. Perché fuori da quella bolla, il mondo funziona diversamente.

Un figlio non ha bisogno di una vita perfetta, ha bisogno di una vita vera. Ha bisogno di imparare a gestire, a scegliere, a sbagliare e a rimettersi in piedi, ma anche a capire il valore del denaro, dei limiti, delle priorità.

Perché educare finanziariamente non significa negare qualcosa, ma dare strumenti per leggere la realtà.

E qui entra in gioco una cosa ancora più importante, che spesso viene ignorata. Se tuo figlio è il progetto più importante della tua vita, allora anche tu fai parte di quel progetto. Non sei esterno.

La tua stabilità, le tue scelte, il tuo modo di gestire il denaro diventano parte della struttura che lui erediterà, nel bene o nel male. Ed è proprio su questo che lavoro: aiutarti a costruire equilibrio, senza eccessi, senza estremi, nei limiti delle tue possibilità reali.

Ed è qui che arriva il punto più scomodo. Il peggior regalo che puoi fare a tuo figlio non è qualcosa che gli dai oggi, ma quello che rischi di diventare domani.

Se non costruisci una tua sicurezza finanziaria, quel vuoto non sparisce: si sposta. Arriva nella sua vita nel momento in cui dovrebbe essere libero di costruire la propria, e invece si ritrova a sostenere anche la tua.

Per questo il tuo ruolo è centrale. Non si tratta solo di quanto dai, ma di come ti costruisci nel tempo. Pensare alla tua solidità, alla pensione, alla gestione del rischio non è egoismo, è responsabilità.

E insegnare a tuo figlio a muoversi dentro questi concetti, senza eccessi ma con consapevolezza, è uno dei regali più grandi che puoi fargli.


Se vuoi costruire davvero qualcosa che duri nel tempo, per te e per tuo figlio, contattami:

inizieremo insieme questo percorso.

E seguimi sui miei social Facebook Instagram e LinkedIn per continuare a fare scelte più consapevoli, ogni giorno.